Kort antwoord
Een uitbouw voegt woonoppervlak toe en dat is in Nederland de belangrijkste waardebepaler van een woning. Of de uitbouw zijn kosten terugverdient hangt af van de verhouding tussen de bouwkosten per m² en de woningprijs per m² in uw straat: in een dure stadswijk verdient een uitbouw zich vaak grotendeels terug, in een dorp met lagere prijzen meestal niet volledig. De werkelijke opbrengst is meestal het woongenot, niet de winst bij verkoop.
Hoe een taxateur naar een uitbouw kijkt
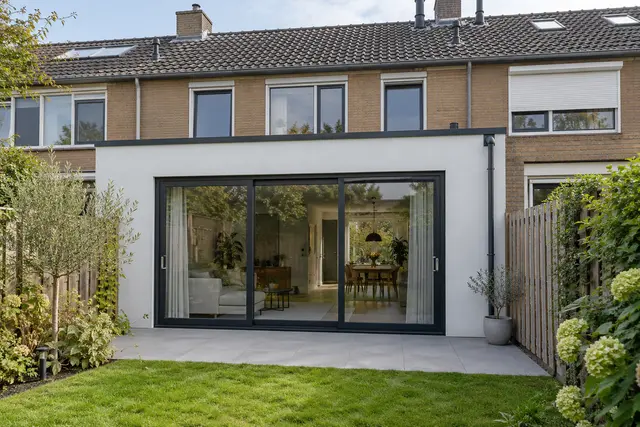
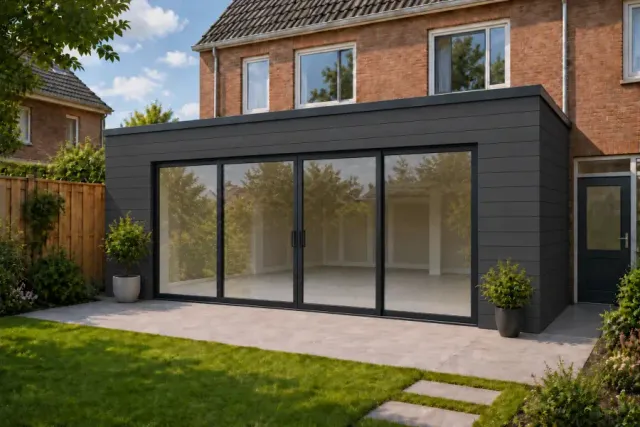
Een taxateur waardeert een woning vooral op gebruiksoppervlak (de 'woonoppervlakte' volgens de meetinstructie NEN 2580), op ligging en op staat van onderhoud. Een uitbouw van 20 m² maakt van een woning van 100 m² een woning van 120 m², en dat telt direct door in de vergelijking met verkochte woningen in de buurt. Daarnaast weegt mee hoe de uitbouw is uitgevoerd: een lichte leefkeuken met goede isolatie en een nette aansluiting op de tuin verkoopt beter dan een donkere aanbouw met een golfplatendak.
Een taxateur rekent dus niet 'uitbouw = bouwkosten erbij'. Hij kijkt wat vergelijkbare woningen met die extra meters doen. Daarom kan dezelfde uitbouw in de ene straat € 60.000 aan waarde toevoegen en in de andere € 30.000.
De rekensom: bouwkosten tegenover woningprijs per m²
De eenvoudigste manier om de meerwaarde in te schatten is de bouwprijs per m² naast de woningprijs per m² in uw buurt te leggen. Onze indicatie voor een uitbouw is € 2.200 tot € 3.800 per m² incl. btw. De gemiddelde verkoopprijs per m² woonoppervlak verschilt sterk per gemeente en per wijk; de WOZ-waarde gedeeld door het woonoppervlak geeft een eerste indruk, verkoopcijfers van vergelijkbare woningen een betere.
Schuif opzij voor de hele tabel →
Wat de meerwaarde verhoogt of verlaagt
Niet elke vierkante meter is evenveel waard. Een uitbouw die van een krappe woning een woning met een echte leefkeuken maakt, voegt meer toe dan een uitbouw die een al ruime woonkamer nog groter maakt. Daglicht is doorslaggevend: een lichtstraat en een grote pui maken het verschil tussen een uitbouw die de woning opent en een die het midden donker maakt. En een uitbouw die de hele tuin opslokt, kan zelfs waarde kosten: een gezin met kinderen wil ook buitenruimte.
Kwaliteit en papieren tellen mee. Een uitbouw met constructieberekening, isolatie op nieuwbouwniveau en, waar nodig, een vergunning is bij verkoop een pluspunt; een uitbouw zonder vergunning waar die wel nodig was, is een risico dat kopers afschrikt en dat in de koopovereenkomst opduikt. Bewaar daarom tekeningen, berekening en facturen.
- Verhoogt: extra kamer of leefkeuken, veel daglicht, isolatie op nieuwbouwniveau, nette aansluiting op de tuin, complete documentatie
- Verlaagt: donkere middenruimte, te weinig tuin over, matige afwerking, ontbrekende vergunning of berekening, een stijl die vloekt met de woning
Uitbouwen of verhuizen?
De vraag achter de meerwaarde is vaak: blijven we hier of verhuizen we naar iets groters? Verhuizen kost overdrachtsbelasting (2% voor een eigen woning, met vrijstelling voor starters onder de grens), makelaar, notaris, verhuizing en vaak een nieuwe keuken of badkamer in het nieuwe huis. Bij een woning van € 450.000 is dat al snel € 20.000 tot € 30.000 aan kosten die u kwijt bent. Een uitbouw van € 50.000 tot € 70.000 die 20 m² oplevert in een buurt waar u wilt blijven, is dan vaak de betere rekensom, zeker als de hypotheekrente van uw huidige lening lager is dan de actuele rente.
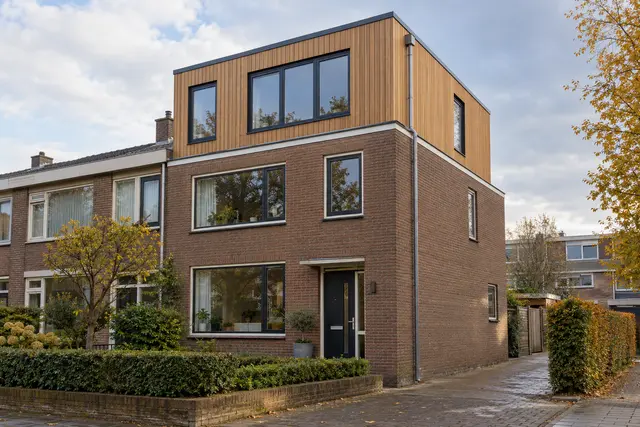
Verhuizen wint als de woning ook na een uitbouw te klein blijft (te weinig slaapkamers, geen plek voor een dakopbouw), als de buurt niet past of als de tuin te klein is voor een uitbouw. Een combinatie van uitbouw en dakopbouw brengt een rijwoning soms van drie naar vijf kamers; dat is de vergelijking die u met een ruimere woning moet maken.
Financiering van een uitbouw
De meeste uitbouwen worden gefinancierd met een verhoging van de hypotheek of een tweede hypotheek, met een bouwdepot waaruit de facturen worden betaald. De bank kijkt naar de waarde ná verbouwing; een taxateur maakt daarvoor een taxatie met 'waarde na verbouwing' op basis van de offerte. Omdat de uitbouw woonoppervlak toevoegt, is die waarde meestal hoger, wat ruimte geeft in de maximale lening. Voor energiebesparende maatregelen die u meeneemt (isolatie, HR++ of triple glas, een warmtepomp) gelden bij veel banken ruimere leennormen.
Een persoonlijke lening is sneller geregeld maar duurder in rente en zonder renteaftrek. Eigen geld is het goedkoopst, als u een buffer overhoudt. Subsidies gelden niet voor de uitbouw zelf, wel soms voor isolatie van de bestaande woning die u tegelijk aanpakt; zie subsidies en financiering bij verbouwen.
Onze conclusie
Bouw een uitbouw omdat u er de komende tien jaar prettiger door woont, en zie de meerwaarde als bijvangst. In populaire stadswijken is die bijvangst groot en komt het grootste deel van de investering terug; in goedkopere regio's is de uitbouw een uitgave voor woongenot. Zorg in alle gevallen voor daglicht, kwaliteit en papieren: dat is wat een koper later betaalt. Wat een uitbouw bij uw woning kost, rekent u uit in de configurator of leest u op de kostenpagina.
Veelgestelde vragen
Verdient een uitbouw zich terug bij verkoop?
In buurten met een woningprijs van € 5.000 per m² of meer meestal grotendeels of geheel; bij € 3.500 tot € 5.000 per m² komt een groot deel terug; daaronder niet volledig. De bouwkosten liggen op € 2.200 tot € 3.800 per m² incl. btw. Daglicht, kwaliteit en documentatie bepalen waar u binnen die verwachting uitkomt.
Hoeveel waarde voegt een uitbouw van 20 m² toe?
Grofweg 20 m² keer de woningprijs per m² in uw buurt, met een correctie voor de kwaliteit en voor de tuin die overblijft. In een stadswijk met € 5.500 per m² is dat in de orde van € 80.000 tot € 110.000; in een dorp met € 3.000 per m² eerder € 40.000 tot € 60.000. Een taxateur kan het voor uw straat inschatten.
Kan ik een uitbouw meefinancieren in mijn hypotheek?
Meestal wel, via een verhoging of tweede hypotheek met bouwdepot. De bank laat de waarde ná verbouwing taxeren op basis van de offerte. Energiebesparende maatregelen die u tegelijk neemt, geven bij veel banken extra leenruimte.
Is uitbouwen goedkoper dan verhuizen?
Vaak wel als de woning na de uitbouw groot genoeg is. Verhuizen kost bij een woning van € 450.000 al snel € 20.000 tot € 30.000 aan overdrachtsbelasting, makelaar, notaris en verhuizing, nog zonder verbouwing van het nieuwe huis. Blijft de woning ook met uitbouw te klein, dan wint verhuizen of een combinatie met een dakopbouw.
Telt een uitbouw mee voor de WOZ-waarde?
Ja. De gemeente past de WOZ-waarde aan op het grotere woonoppervlak, meestal bij de eerstvolgende waardepeildatum na gereedmelding. Daarmee stijgen onroerendezaakbelasting en waterschapsheffing iets, en het eigenwoningforfait in de inkomstenbelasting.